

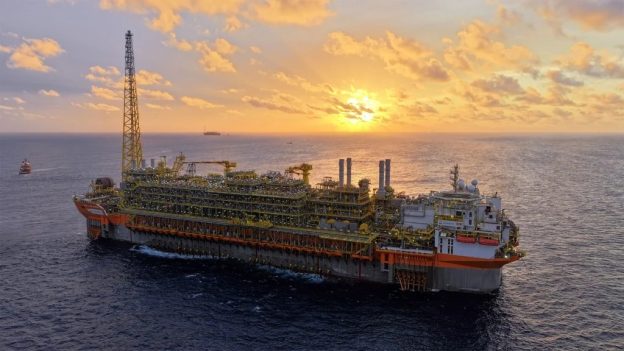
Com exportações de óleo cru acima de 50% da produção e dependência de 24,6% na importação de diesel, o país vive uma equação que não fecha. Tributar a exportação é uma medida que pode financiar o refino e alavancar o desenvolvimento industrial, defendem os pesquisadores do INEEP.
Leia a íntegra do artigo publicado na eixos pelos especialistas Iago Montalvão, Francismar Ferreira, Mahatma Ramos e Ticiana Alvares:
[Artigo originalmente pulicado no eixos]
A guerra no Oriente Médio e a alta dos preços internacionais do petróleo reforçam a importância da coordenação estatal para proteger o abastecimento nacional. Nesse contexto, o governo federal instituiu, por meio da Medida Provisória (MP) nº 1.340/2026, um imposto de exportação (IE) sobre o petróleo bruto, articulado a isenções e subvenções destinadas a conter a alta dos combustíveis no mercado interno.
No curto prazo, a medida contribui para proteger o abastecimento e mobilizar parte dos ganhos extraordinários do setor para mitigar os efeitos do choque externo sobre os consumidores e a economia.
No longo prazo, pode integrar uma estratégia de segurança energética e industrialização, estimulando o refino nacional e a agregação de valor ao petróleo nacional.
A MP nº 1.340/2026 assumiu caráter regulatório e finalidade extrafiscal, ao responder ao choque nos preços internacionais do petróleo, agravado pelos conflitos no Oriente Médio e pelas ameaças ao abastecimento decorrentes das restrições no Estreito de Ormuz.
O imposto integrou um conjunto de medidas emergenciais para amortecer os efeitos da alta externa sobre o mercado doméstico, incluindo subsídios ao diesel.
Seu objetivo, portanto, não se limita à arrecadação, busca também intervir nas condições de comercialização do petróleo e proteger os consumidores brasileiros da volatilidade dos preços internacionais.
Embora a MP tenha perdido a validade em julho e sido objeto de judicialização [1], o Gecex/Camex deliberou pela manutenção da alíquota de 12% sobre as exportações de petróleo bruto, por meio de atos administrativos posteriormente prorrogados.
Segundo a Receita Federal, entre março e agosto, o imposto arrecadou R$ 9,93 bilhões. O valor corresponde a mais de um quarto dos R$ 37,5 bilhões destinados pelo governo, até setembro, a subsídios e desonerações sobre combustíveis para amortecer os efeitos do choque externo.
A tributação, o estabelecimento de cotas e as restrições às exportações são instrumentos recorrentes entre países exportadores de commodities [2]. Essas medidas buscam conter pressões sobre os preços internos e evitar que recursos estratégicos sejam exportados em estado bruto, a preços relativamente baixos, para alimentar cadeias industriais no exterior.
Há exemplos nos mercados de grãos, como Rússia, Ucrânia e Argentina, e de minerais críticos, como Indonésia, China, Vietnã e República Democrática do Congo. Em diferentes contextos, esses instrumentos procuram preservar maior parcela do valor gerado pelos recursos naturais e favorecer sua transformação produtiva dentro das fronteiras nacionais.
No setor petrolífero, há precedentes importantes entre grandes produtores. O Canadá tributou suas exportações entre 1973 e 1985; a Rússia manteve esse instrumento até 2023; e o Cazaquistão continua a utilizá-lo. Nos Estados Unidos, o Energy Policy and Conservation Act (EPCA) restringiu a maior parte das exportações de petróleo bruto entre 1975 e 2015, enquanto os derivados podiam ser exportados.
Com o avanço do shale oil, extraído por fraturamento hidráulico, a proibição passou a ser questionada por ampliar os descontos do petróleo doméstico em relação às referências internacionais, beneficiando refinarias e produtores voltados ao mercado interno.
A liberação das exportações, em 2015, evidencia que a relação entre produção, refino e comércio externo depende das condições de mercado e dos objetivos da política energética.
Para o Brasil, a experiência reforça a necessidade de desenhar instrumentos coerentes com as características de sua estrutura produtiva.
Em tempos de guerra, responder aos desafios de curto prazo é emergencial, mas buscar soluções planejadas e de longo prazo é estratégico.
Nessa perspectiva, o IE cumpre importante papel no curto prazo, no entanto, uma tributação permanente sobre a exportação de petróleo cru, observados os requisitos constitucionais e legais de previsibilidade, progressividade e anterioridade tributária, pode combinar objetivos regulatórios e arrecadatórios.
Trata-se de converter parte da renda petrolífera em investimentos estratégicos, especialmente no refino, reduzindo a dependência externa de derivados, a primarização das exportações e a transferência de valor ao exterior.
Mais do que um instrumento tributário, essa política pode contribuir para subordinar a exploração dos recursos petrolíferos aos interesses nacionais, ampliar a capacidade produtiva e converter a riqueza energética em soberania e desenvolvimento.
As mudanças no perfil da indústria petrolífera no Brasil reforçam a necessidade desse tipo de medida. O avanço do pré-sal impulsionou a produção brasileira de petróleo de 2,05 milhões de barris por dia (MMb/d), em 2010, para 3,77 MMb/d, em 2025, posicionando o país entre os dez maiores produtores mundiais e ampliando sua presença no mercado internacional.
No mesmo período, as exportações passaram de 0,63 MMb/d para 1,92 MMb/d. Enquanto a produção cresceu, em média, 4,13% ao ano, as exportações avançaram 7,75%, alcançando o equivalente a 51% do petróleo produzido em 2025. O óleo cru tornou-se, assim, o principal produto da pauta exportadora brasileira em 2024 e 2025.
Contudo, a expansão da produção de petróleo não foi acompanhada pelo aumento da capacidade nacional de refino. A crise da Petrobras na primeira metade da década de 2010, a retração dos investimentos da companhia, sobretudo entre 2016 e 2022, e a alienação de cerca de 20% da capacidade de refino da estatal contribuíram para que o refino nacional se mantivesse praticamente estagnado.
Como resultado, o país ampliou a produção e a exportação de petróleo cru, e manteve elevada dependência externa de derivados. Em 2025, as importações corresponderam a 7,5% do consumo de gasolina, 24,6% do de diesel e 20,8% do de gás liquefeito de petróleo (GLP).
O risco da primarização
Questionar a eficácia do IE com base na atual capacidade de refino frente ao volume da produção de petróleo significa desconsiderar a trajetória recente do setor e as questões que limitaram a expansão do parque nacional. Essa perspectiva reforça a exposição do país aos choques externos, com efeitos sobre os preços dos combustíveis e a inflação, e aprofunda sua inserção primário-exportadora.
Em vez de transformar a disponibilidade de petróleo em capacidade industrial, o país permanece vulnerável às condições do mercado internacional e à apropriação privada de uma riqueza estratégica. O desafio não é apenas administrar o volume produzido, mas definir como essa riqueza será utilizada em favor da segurança energética, da soberania e do desenvolvimento nacional.
A expansão das exportações de petróleo não resulta apenas do descompasso entre produção e capacidade de refino, mas também da crescente participação das petroleiras privadas e multinacionais.
Entre 2016 e 2025, enquanto a produção de petróleo da Petrobras como concessionária cresceu 1,8% ao ano, passando de 2,04 para 2,38 MMb/d, sua participação na produção nacional caiu de 81,4% para 63,3%. No sentido oposto, as demais concessionárias elevaram sua produção de petróleo de 465,3 mil b/d (Mb/d) para 1,38 MMb/d, com crescimento anual de 12,8%, ampliando sua participação de 18,6% para 36,7%.
Sem refinarias próprias no país, essas empresas destinam grande parte de sua produção ao mercado externo. Em 2025, dos 1,92 MMb/d exportados pelo Brasil, 765 Mb/d (40%) foram comercializados pela Petrobras, enquanto as demais petroleiras responderam por 1,16 MMb/d, equivalente a cerca de 84% de sua produção.
Esses dados evidenciam que a dinâmica exportadora também está associada à estrutura de propriedade e à estratégia comercial dos agentes que atuam no setor.
Enquanto a Petrobras destina maior parte da sua produção para o abastecimento interno, as petroleiras privadas e multinacionais privilegiam a exportação, subordinando a exploração dessa riqueza aos interesses comerciais das empresas em detrimento de sua conversão em valor agregado e desenvolvimento nacional.
A atuação de grandes petroleiras em consórcio com a Petrobras no pré-sal, a flexibilização do regime de partilha em 2016, que retirou a obrigatoriedade de a Petrobras atuar como operadora, a aceleração dos leilões e a privatização de ativos da Petrobras de exploração e produção entre 2016 e 2022, ampliaram a participação das empresas privadas e estrangeiras, aprofundando a desnacionalização da produção e do controle sobre as reservas nacionais.
Sem a implementação do IE permanente e uma política energética orientada pela soberania nacional, a expansão futura da produção de petróleo tende a reforçar a exportação de óleo cru e a apropriação privada de rendas petrolíferas, limitando os encadeamentos produtivos e tecnológicos no país.
Por isso, além da ampliação do refino, também é fundamental articular o imposto ao fortalecimento do regime de partilha, retomando sua concepção original e ampliando sua aplicação a novas fronteiras estratégicas, como a Margem Equatorial.
Essas medidas ampliam a coordenação estatal sobre as reservas e sobre o ritmo da exploração, convertendo a riqueza petrolífera em instrumento de soberania energética, desenvolvimento industrial e bem-estar social.
O IE pode mitigar, no curto prazo, os efeitos dos choques externos e, no longo prazo, contribuir para financiar o refino e a reindustrialização.
Para um país que exporta mais da metade do petróleo que produz e importa cerca de um quarto do diesel que consome, o desafio é integrar a política energética à soberania, ao fortalecimento da Petrobras, à retomada dos investimentos e à ampliação da capacidade produtiva nacional.
Isto é, transformar a riqueza petrolífera em segurança energética, agregação de valor e desenvolvimento nacional, ao vez de subordina-la à lógica de acumulação privada e aos interesses do mercado externo.
Iago Montalvão é economista e doutorando em Ciência Econômica pela Unicamp, é pesquisador do Ineep na área de Preços e Fiscal.
Francismar Ferreira é doutor em Geografia pela UFES e coordenador de pesquisas do Ineep e pesquisador do Ineep na área de Exploração e Produção.
Mahatma Ramos é diretor técnico Instituto de Estudos Estratégicos de Petróleo, Gás Natural e Biocombustíveis (Ineep), doutor em sociologia e antropologia pela UFRJ e integrante do Conselho de Desenvolvimento Econômico, Social e Sustentável (CDESS).
Ticiana Alvares é diretora técnica Instituto de Estudos Estratégicos de Petróleo, Gás Natural e Biocombustíveis (Ineep), doutora em economia política internacional pela UFRJ.
Referências
[1] O Tribunal Regional Federal da 2ª Região (TRF-2) no Rio de Janeiro atendeu ao pedido de empresas nacionais e estrangeiras e suspendeu a cobrança do tributo. O pedido foi atendido porque os juízes entenderam que o tributo tinha caráter arrecadatório e pelo princípio da anualidade a cobrança só poderia ser realizada no ano de 2024.
[2] Diferentemente do imposto de exportação, que encarece a venda externa, a cota de exportação restringe diretamente a quantidade exportada, em geral distribuída por meio de licenças a empresas exportadoras.